拿到大公司、政府相关机构或连锁零售商的订单是好事,但这些客户常常要 60 天、90 天甚至 120 天才付款。这段时间里,你还是要付供应商、员工薪水和税款。invoice financing 马来西亚(发票融资)是提前拿回一部分现金的方法之一。这篇讲它怎样运作、要付多少费用,以及有什么风险。其他融资方式,可以看我们的SME Financing in Malaysia英文文章。
现金流的时间差
很多小公司的问题不是没有订单,而是收款太慢。材料、运输和薪水要先付,客户却过很久才付款。常见的问题有三个:
- 接不了下一张单:现金被未收款的发票压住,没有钱买新订单的材料。
- 银行额度用完:透支和贷款通常要抵押品和董事担保,年轻或轻资产的公司很快就用完额度。
- 自己的供应商也要等:客户迟付,你就迟付给供应商,可能失去提早付款的折扣。
发票融资怎样运作
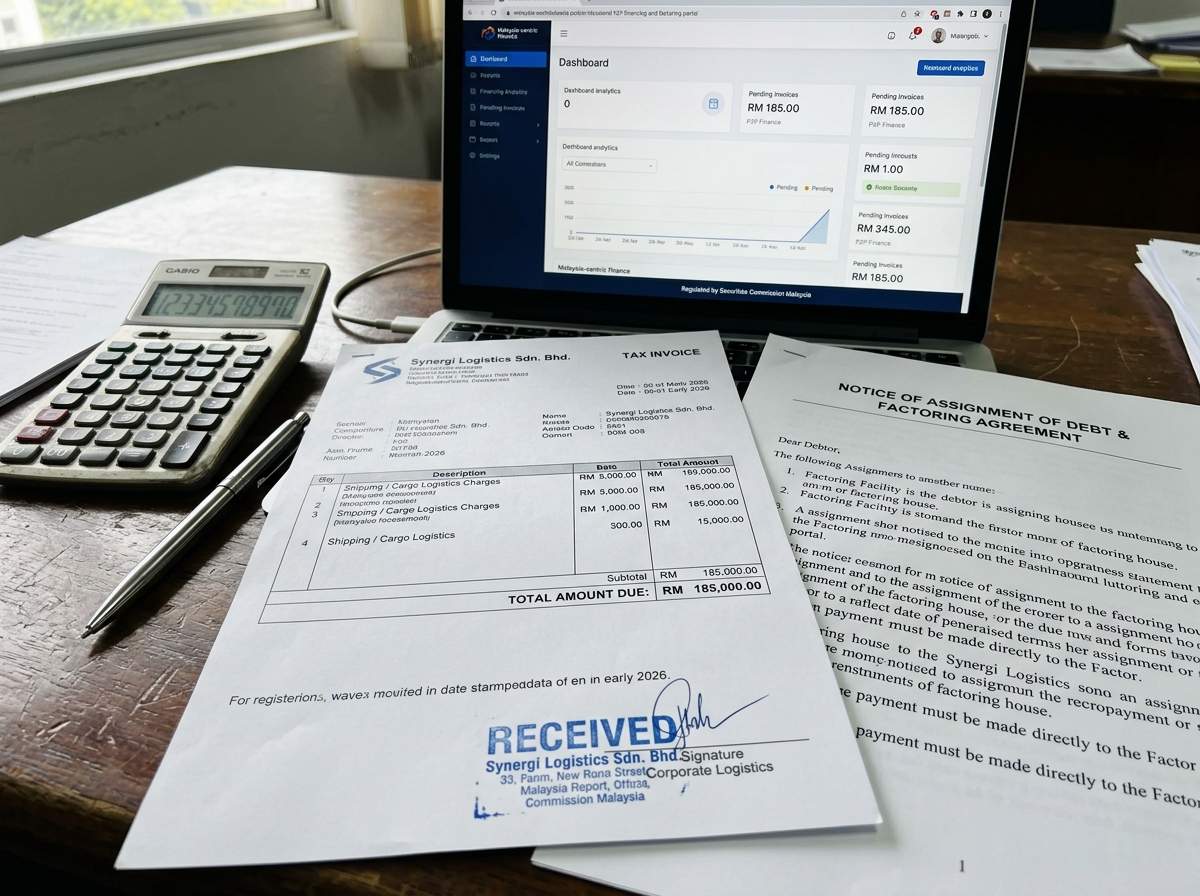
发票融资(也叫保理 factoring 或发票贴现)是以未收款发票作担保的短期融资。资金方主要看你的客户是否可靠,不是看你有多少固定资产。通常的步骤是:
- 交货并开发票:完成供货或服务,开出税务发票,并拿到客户签收的送货单(DO)或验收文件。
- 提交并核实:把发票和送货证明交给融资方,对方核实客户后给出预付额。预付通常是发票金额的一部分,各家不同。
- 收到预付款:款项进入公司银行户口,速度看服务商。
- 客户付款:客户在到期日付款后,融资方扣除预付款和费用,把余额退给你。
公开保理和隐形贴现
公开保理(Disclosed)
客户会被通知发票已转让给融资方,并被要求把款项付到指定户口。因为融资方控制回款,条件通常比较好。
隐形贴现(Confidential)
客户不会被通知,由你自己继续收款。这样不影响和客户的关系,但融资方通常要求公司条件更好才批准。
发票融资和银行透支的比较
费率、额度和审批时间各家不同,比较之前请先拿到书面报价。
| 项目 | 发票融资 | 银行透支 |
|---|---|---|
| 担保 | 你的发票和客户的信用 | 通常要房产、定存或其他抵押品 |
| 额度 | 通常随销售额增加 | 固定额度,增加要重新审批 |
| 办理速度 | 通常较快 | 通常较慢,银行要做尽职调查 |
| 费用 | 按发票融资的期间收费 | 按动用的金额收利息 |
申请之前的清单
- 整理应收账款:挑出付款记录清楚、信誉好的客户发票。
- 整理送货证明:送货单和验收文件要有签名和日期,没有争议。
- 检查合约:确认和客户的协议没有禁止转让发票的条款。
- 选择受监管的服务商:银行,或在马来西亚证券委员会(SC)注册的 P2P 营运商。
要先考虑的费用和风险
- 费用会减少利润:如果利润很薄,要先算清楚能不能承担融资费用。
- 追索权:不少融资是有追索权的,也就是客户不付款,你要还给融资方。
- 客户配合:有些客户会拖延确认转让。
常见问题
个人客户的发票可以融资吗?
通常不行。发票融资一般针对卖给企业或政府机构的交易,因为个人客户的交易比较难核实和收款。
有追索权和无追索权有什么不同?
有追索权,客户不付款的风险由你承担。无追索权,风险由融资方承担,但费用通常更高,条件也更严。
有没有符合伊斯兰教义的方案?
有。一些银行和平台提供以 Murabahah 等合约为基础的伊斯兰发票融资。请问清楚对方用什么合约,由谁认证。
这篇文章只是一般资料,不是财务或法律建议。签约之前,请比较书面报价,并咨询持牌顾问。
资料来源
- 马来西亚证券委员会(SC):P2P 融资营运商规定(sc.com.my)
- 马来西亚国家银行(BNM):融资相关资料(bnm.gov.my)
- 马来西亚中小企业机构(SME Corp):中小企业融资资源(smecorp.gov.my)