经营私人有限公司(Sdn Bhd)的老板,习惯把赚到的利润再投入公司,买货、扩充或应付客户账期。但从个人财务来看,退休金不应该只靠公司。这篇讲 epf prs 马来西亚怎样搭配,让在公司领薪的董事,把一部分收入放进属于自己的退休储备。
老板常见的个人财务问题
- 资产集中在一间公司:净资产大部分绑在自己的公司上,生意出问题,退休生活也受影响。
- 把公司户口当储蓄:公司和个人的钱混在一起,既不清楚,也不利于风险管理。
- 税务负担:只靠分红或提高薪水,个人税务负担可能比较重。税率和级距请查看 LHDN 官网的最新资料。
EPF 和 PRS 两条路
1. 公司替董事缴 EPF
在公司领正式薪水的董事,公司需要按规定缴雇主 EPF(目前一般是 12% 或 13%,以 KWSP 公布为准)。据 EPF 和薪酬相关资料,雇主缴纳的 EPF 在一定比例内可以当作公司开支扣税,常被引用的上限是员工薪酬的 19%,但具体条文和条件请向会计师或 LHDN 确认。公司是否要多缴、缴多少,也要看公司的现金流。
2. 个人自愿缴纳
除了薪水扣缴,也可以通过 EPF 自愿存入。每年的自愿缴纳设有上限(撰写时公布的是每年 RM100,000,请以 KWSP 最新公布为准)。
3. PRS(私人退休计划)
PRS 是由证券委员会(SC)监管的自愿退休投资,通过基金管理公司办理。个人缴纳可以享有税务减免,撰写时的上限是每年 RM3,000,请以 LHDN 最新公布为准。资金投资在不同风险的基金里,价格会波动。
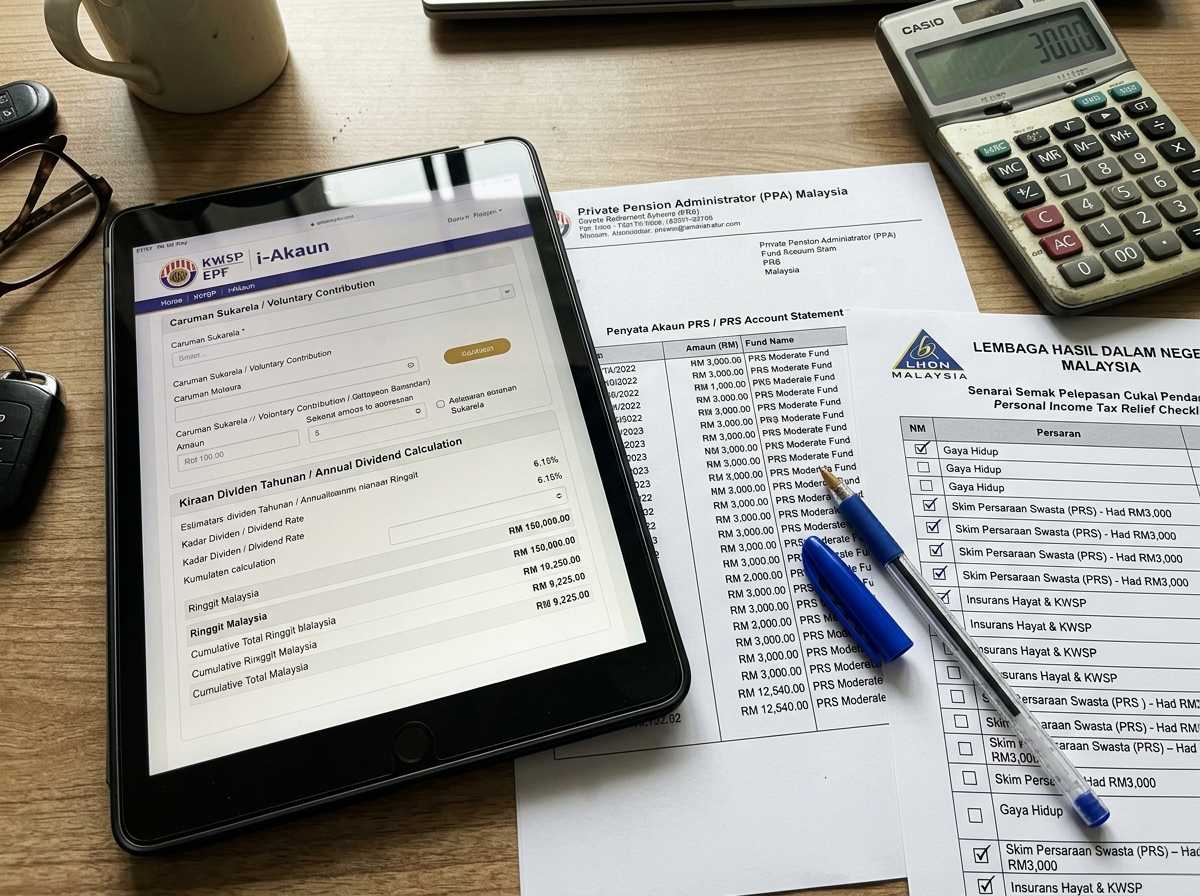
EPF 和 PRS 的比较
| 项目 | EPF | PRS |
|---|---|---|
| 监管 | EPF 法令和 KWSP | 证券委员会(SC) |
| 性质 | 受雇者一般要缴,也可以自愿多缴 | 完全自愿 |
| 回报 | 每年公布股息,不是固定的 | 看所选基金,价格会波动,没有保证 |
| 个人税务减免 | 有,和其他项目合起来计算,上限请查 LHDN | 有独立的减免额,上限请查 LHDN |
| 提取 | 到规定年龄,部分账户有特定条件 | 退休年龄前提取通常有限制和费用 |
董事的做法清单
- 确认公司结构:公司要有正式的薪酬安排,并由董事会决议通过。
- 和会计师讨论:问清楚雇主 EPF 的扣税条件,再决定要不要多缴。
- 先看现金流:退休金要放得起,不要影响公司的周转。
- 选 PRS 基金:按自己的年龄和风险承受能力,选保守、中等或成长型基金,并看清楚费用。
- 每年检讨:财政预算案可能改变税务优惠,每年检查一次。
先知道的限制
EPF 和 PRS 的钱到退休年龄才能自由提取,不能用来应付公司周转。PRS 是投资,价格会涨跌,并要收管理费。税务优惠也可能随预算案改变。
常见问题
独资企业(Enterprise)的老板可以用雇主 EPF 扣税吗?
一般不行。独资企业和老板在法律上是同一个人,老板拿的不是公司发的薪水。独资老板可以通过 EPF 的自愿缴纳存钱,请向 KWSP 了解方式。
企业可以为员工设立公司版 PRS 吗?
可以。公司可以为员工缴纳 PRS,具体的税务处理,请向会计师或 LHDN 确认。
这篇文章只是一般资料,不是税务、法律或投资建议。请先咨询持牌专业人士。我们另有一篇英文文章:EPF Self-Contribution vs. PRS for Business Owners。
资料来源
- 雇员公积金局(KWSP / EPF):雇主缴纳和自愿缴纳资料(kwsp.gov.my)
- 马来西亚内陆税收局(LHDN):个人减免和雇主 EPF 扣税资料(hasil.gov.my)
- 马来西亚证券委员会(SC)和私人退休金管理局(PPA):PRS 资料